


اشتباه قیمتگذاری فقط انتخاب یک عدد بالا یا پایین نیست. مدیر ممکن است سطح قیمت را درست تعیین کند، اما بهدلیل ساختار نامناسب قیمت، تخفیفهای کنترلنشده، معیار پرداخت اشتباه یا اجرای ضعیف، بخش بزرگی از ارزش خلقشده را از دست بدهد. نگل سه الگوی فکری معیوب را در قیمتگذاری نقد میکند: قیمتگذاری هزینهمحور، قیمتگذاری واکنشی براساس خواست مشتری و قیمتگذاری سهممحور. مقاله حاضر با استفاده از این سه الگو و مباحث فصلهای بعدی کتاب درباره معماری قیمت، معیار پرداخت، سیاست تخفیف، قابلیت سازمانی و ارزشهای پیشنهادی برای مشتری و همچنین ادراک مشتری از ارزش دریافت شده و قیمت پیشنهادی، ۱۰ خطای رایج مدیران را صورتبندی میکند.
چرا اشتباهات قیمتگذاری اینقدر پرهزینهاند؟
قیمت همزمان بر درآمد هر واحد، حجم فروش، ترکیب مشتریان و حاشیه مشارکت اثر میگذارد. به همین دلیل، یک تغییر کوچک در قیمت میتواند اثری نامتناسب بر سود داشته باشد. مککینزی گزارش میکند که افزایش یکدرصدی میانگین قیمت، با فرض ثابتماندن حجم فروش، بهطور متوسط میتواند سود عملیاتی را ۸.۷ درصد افزایش دهد (Baker et al., 2014). این عدد قانون عمومی نیست و فرض “ثبات حجم” در آن تعیینکننده است، اما حساسیت سود به قیمت را بهخوبی نشان میدهد.
همین اهرم در جهت معکوس نیز کار میکند. کاهش قیمت بدون برآورد فروش جبرانی ممکن است درآمد را بالا ببرد و همزمان سود را کاهش دهد. مسئله فقط قیمت فهرست نیست. تخفیف، هزینه حمل، مهلت پرداخت، خدمات رایگان، مرجوعی و پاداشهای فروش میتوانند فاصله زیادی میان قیمت اعلامی و مبلغی که واقعاً برای شرکت باقی میماند ایجاد کنند. بنابراین ارزیابی کیفیت قیمتگذاری باید از “عدد قیمت” فراتر برود و کل مسیر تبدیل ارزش به سود را ببیند.
بلاگ پیشنهادی: قیمت گذاری با حصار قیمتی چیست؟
۱۰ اشتباه رایج مدیران در قیمتگذاری محصولات و خدمات
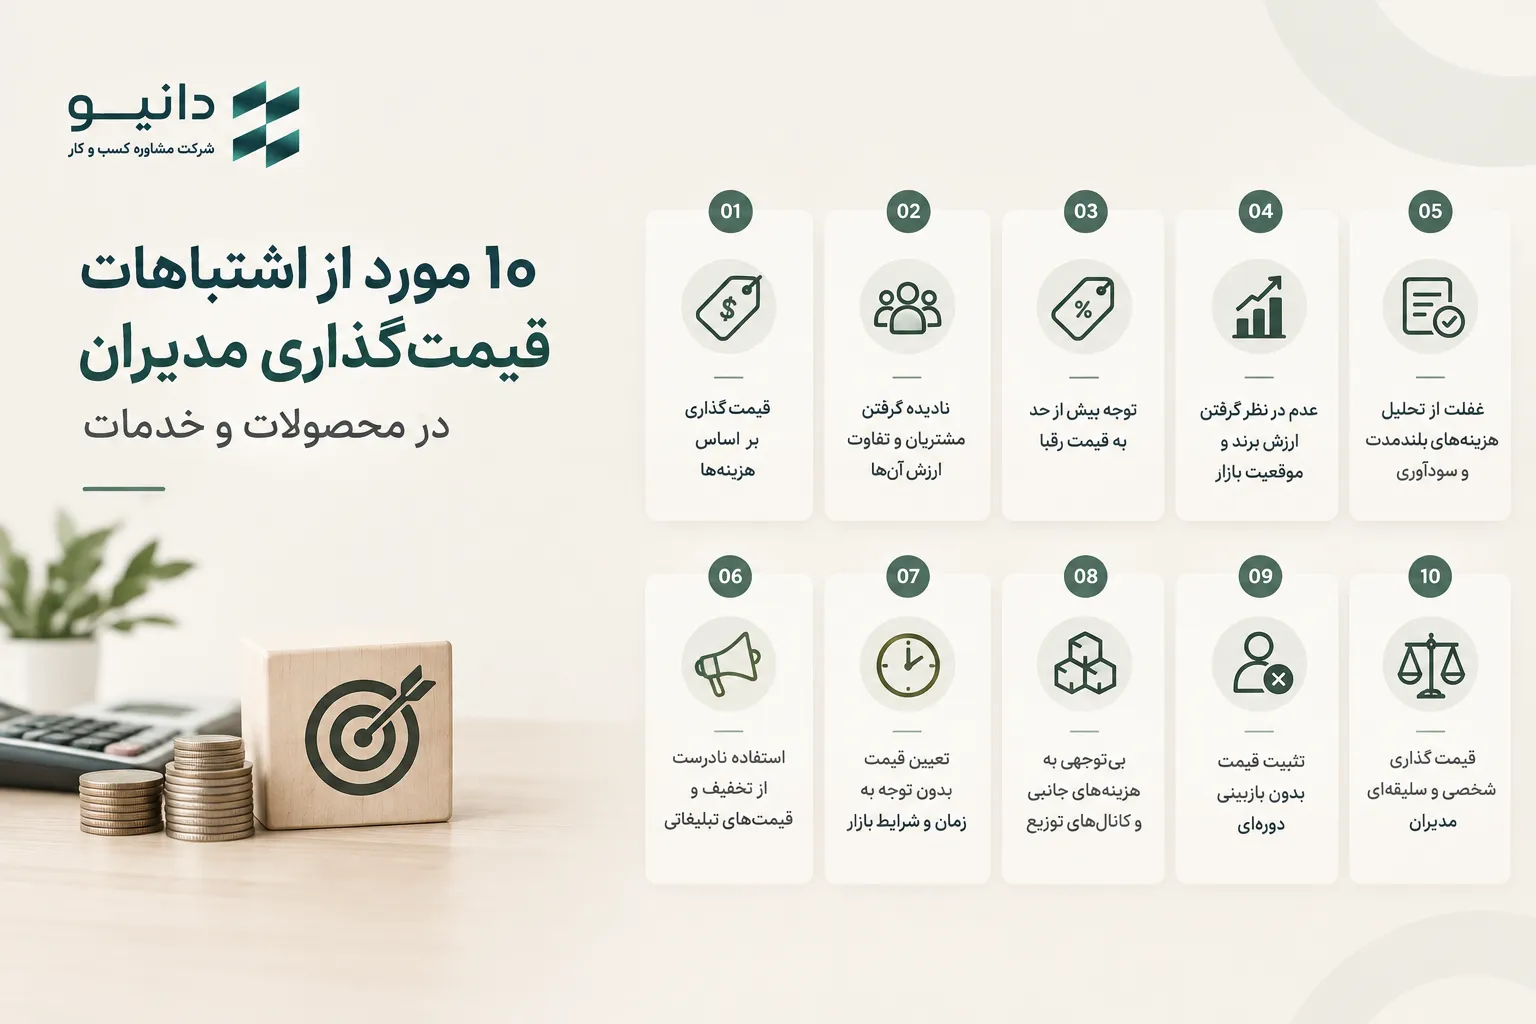
رایجترین اشتباهات قیمتگذاری معمولاً زمانی اتفاق میافتند که مدیران قیمت محصولات یا خدمات را بدون بررسی همه عوامل مؤثر تعیین میکنند. این خطاها ممکن است در ابتدا ساده بهنظر برسند، اما در بلندمدت میتوانند باعث کاهش حاشیه سود، از دست رفتن مشتری و تصمیمهای نادرست در فروش شوند. در ادامه، ۱۰ اشتباه رایج مدیران در قیمتگذاری محصولات و خدمات را بررسی میکنیم و برای هرکدام توضیح میدهیم چرا رخ میدهد، چه پیامدی دارد و چگونه میتوان از آن جلوگیری کرد.
۱. قیمتگذاری صرفاً بر اساس هزینه تمامشده (Cost-Plus Pricing)
در Cost-Plus Pricing، هزینه تمامشده محاسبه و درصدی سود به آن اضافه میشود. سادگی این روش جذاب است، اما نگل یک ایراد بنیادی را مطرح میکند: هزینه متوسط هر واحد به حجم فروش وابسته است و حجم فروش نیز از قیمت اثر میگیرد. بنابراین مدیری که ابتدا حجم را فرض میکند، سپس هزینه واحد و قیمت را میسازد، میان متغیرهایی رابطه خطی ایجاد کرده که در واقع به یکدیگر وابستهاند.
هزینه باید در تصمیم حضور داشته باشد، اما وظیفه آن تعیین خودکار قیمت نیست. هزینه مرتبط نشان میدهد فروش در چه شرایطی سودآور است. ارزش اقتصادی برای مشتری، قیمت بهترین جایگزین و واکنش تقاضا مشخص میکنند چه سطح قیمتی در بازار قابل دفاع است. برای مثال، دو تولیدکننده مواد غذایی ممکن است هزینه نزدیک داشته باشند، اما تفاوت در ماندگاری، کاهش دورریز، دسترسی، اعتماد یا تجربه مصرف، ارزش و قیمت قابلدفاع متفاوتی بسازد.
۲. قیمتگذاری واکنشی بر اساس گفته مشتری (Customer-Driven Pricing)
حرکت از هزینه به سمت مشتری درست است، اما برداشت نادرست از مشتریمحوری میتواند به خطای دیگری منجر شود. نگل این وضعیت را Customer-Driven Pricing مینامد. به این صورت که فروشنده قیمت را بر اساس مبلغی تنظیم میکند که خریدار در مذاکره میگوید حاضر است بپردازد. خریدار حرفهای انگیزه دارد ارزش واقعی و سقف پرداخت خود را پنهان کند. مشتری محصول نوآورانه نیز ممکن است پیش از تجربه، نتواند ارزش آن را دقیق برآورد کند.
قیمتگذاری ارزشمحور با پرسیدن یک سؤال درباره تمایل به پرداختِ برابر نیست. باید بهترین گزینه جایگزین، ارزش تمایز، ریسک، صرفهجویی، پیامدهای احساسی و تفاوت میان بخشهای مشتری (Customer Segmentation) سنجیده شود. سپس بازاریابی و فروش باید ارزش اثباتشده را برای ارتقاء ادراک ارزش مشتری بهدرستی منتقل کنند(Value Communication). وظیفه تیم تجاری فقط پذیرفتن تمایل فعلی مشتری به پرداخت (Willingness to Pay) نیست. بخشی از کار، نزدیککردن ادراک مشتری به ارزشی است که واقعاً دریافت میکند.
بلاگ پیشنهادی: پارادایم شیفت چیست؟
۳. سهممحوری و تقلید از قیمت رقبا (Share-Driven Pricing)
بیتوجهی به رقبا خطاست، اما تقلید از آنها نیز قیمتگذاری حرفهای محسوب نمیشود. نگل در نقد Share-Driven Pricing توضیح میدهد که کاهش قیمت سریعترین راه رشد حجم و سهم بازار است. اما رقبا نیز معمولاً میتوانند آن را تکرار کنند. مزیت کوتاهمدت از بین میرود و حاشیه سود پایینتر برای کل بازار باقی میماند.
قیمت رقیب در تحلیل ارزش نقش مشخصی دارد. قیمت بهترین گزینه جایگزین، Reference Value مشتری را میسازد. برای استفاده درست از آن باید پیشنهادها نرمال شوند. سطح خدمت، ضمانت، شرایط پرداخت، حجم، کانال و ویژگیهای محصول باید قابلمقایسه باشند. پرسش مدیریتی این نیست که “چند درصد بالاتر یا پایینتر از رقیب باشیم؟” پرسش درست این است که “تفاوت ارزش ما با بهترین جایگزین چیست و چه واکنشی از مشتری و رقیب، سود بلندمدت را تغییر میدهد؟”
۴. یک قیمت و یک پیشنهاد برای همه مشتریان
مشتریان یک محصول، ارزش یکسانی دریافت نمیکنند و حساسیت قیمتی مشابهی ندارند. قیمت واحد ممکن است برای یک بخش (Segment) گران باشد و برای بخشی دیگر، ارزش قابلدریافت شرکت را روی میز بگذارد. راهحل، تخفیف سلیقهای نیست. معماری قیمت باید تفاوت بخشها را به پیشنهادی قابلفهم تبدیل کند.
بستههای Good-Better-Best، تفاوت در سطح خدمت، زمان تحویل، انعطاف قرارداد، کانال، حجم سفارش و شرایط پرداخت ابزارهای این طراحیاند. فنس قیمتی (Fence Pricing) نیز مشخص میکند چه مشتری تحت چه شرطی به قیمت پایینتر دسترسی دارد. فنس باید شفاف، قابلکنترل و مرتبط با تفاوت ارزش یا هزینه خدمترسانی باشد. اگر مشتری آماده پرداخت بتواند بدون پذیرش هیچ محدودیتی به گزینه ارزانتر مهاجرت کند، افزایش فروش ممکن است حاصل سهم خواری (Cannibalization) باشد، نه رشد واقعی تقاضا.
۵. انتخاب معیار پرداخت نامناسب
بسیاری از مدیران روی سطح قیمت تمرکز میکنند، در حالی که پرسش مهمتر این است که مشتری برای “چه ارزشی” پول میپردازد. Price Metric میتواند بهازای هر محصول، کاربر، تراکنش، گیگابایت، ساعت، کیلومتر، نتیجه یا دوره زمانی تعریف شود. معیار نامناسب میان مبلغ پرداختی و ارزشی که مشتری دریافت میکند فاصله میاندازد.
این مسئله در خدمات آشکارتر است. مشاوری که فقط ساعت میفروشد ممکن است بابت تجربهای که زمان حل مسئله را کاهش داده، درآمد کمتری بگیرد. در مقابل، قیمتگذاری نتیجهمحور بدون امکان اندازهگیری نتیجه و کنترل عوامل بیرونی، ریسک نامعقولی به ارائهدهنده منتقل میکند. در کالاها نیز بستهبندی، وزن، اشتراک مصرف یا فروش خدمات مکمل میتواند معیار قیمت را تغییر دهد. اثرهای رفتاری مانند قیمتِ ۹۹ نیز در همین معماری قرار میگیرند. پژوهش Thomas و Morwitz نشان میدهد اثر رقم سمت چپ در موقعیتهای مشخص رخ میدهد، نه اینکه پایان ۹ نسخهای عمومی برای همه برندها باشد (Thomas & Morwitz, 2005).
۶. تعیین قیمت پس از تکمیل محصول یا خدمت
یکی از پرهزینهترین خطاها زمانی رخ میدهد که طراحی محصول، ویژگیها و سرمایهگذاری انجام شده و سپس از تیم قیمتگذاری خواسته میشود عددی پیدا کند که همه هزینهها را پوشش دهد. در این نقطه، بخش بزرگی از اقتصاد پیشنهاد تثبیت شده است. اگر بازار ارزش کافی برای ویژگیهای ساختهشده قائل نباشد، افزایش قیمت مسئله را حل نمیکند.
قیمتگذاری باید پیش از تعهد هزینههای اصلی وارد فرایند توسعه شود. تیم باید بررسی کند محصول برای کدام بخش طراحی میشود، بهترین جایگزین چیست، کدام ویژگی ارزش تمایز میسازد، چه قیمت یا مدل درآمدی در بازار قابلدفاع است و با آن قیمت چه هزینهای را میتوان پذیرفت. این منطق ترتیب تصمیم را معکوس میکند: ابتدا قیمت قابلتحقق و سود هدف برآورد میشود، سپس سقف هزینه مجاز شکل میگیرد. محصولی که امکان کسب ارزش متناسب با هزینهاش ندارد، باید زودتر بازطراحی یا متوقف شود.
۷. تحلیل ناقص هزینه، حاشیه مشارکت و فروش جبرانی
خطای Cost-Plus به معنی بیاهمیتبودن هزینه نیست. اشتباه دیگر، استفاده از هزینه متوسط حسابداری بهجای هزینه مرتبط با تصمیم است. هزینههای متغیر، هزینههای ثابت افزایشی، هزینه فرصت، هزینه جایگزینی موجودی و Cost-to-Serve و هزینه از دست دادن فروشنده (Switching Cost) هر مشتری پاسخهای متفاوتی به تغییر قیمت و حجم میدهند.
یک مثال ساده شدت مسئله را نشان میدهد. اگر قیمت ۱۰۰، هزینه متغیر ۷۰ و حاشیه سود ۳۰ باشد، تخفیف ۱۰ درصدی قیمت را به ۹۰ و حاشیه سود هر واحد را به ۲۰ میرساند. برای حفظ ریال همان سود، فروش باید ۵۰ درصد افزایش یابد. بنابراین جمله “با قیمت کمتر، تعداد بیشتری میفروشیم” برای تصمیم کافی نیست. باید معلوم شود چه مقدار فروش افزایشی لازم است، آیا ظرفیت پاسخگویی وجود دارد و چه بخشی از فروش ارزانتر جای فروش قبلی را میگیرد.
۸. تخفیف و امتیازدهی مدیریتنشده
فهرست قیمت معمولاً سود واقعی را توضیح نمیدهد. تخفیف روی فاکتور فقط یکی از مسیرهای نشت قیمت است. حمل رایگان، مهلت پرداخت، مرجوعی، خدمات اضافی، نصب رایگان، پاداش حجمی، حمایت تبلیغاتی و استثناهای قراردادی میتوانند یال سود نهایی را به سطحی بسیار پایینتر برسانند.
تحلیل Price Waterfall همه این کسورات را از قیمت فهرست تا مبلغ خالص و حاشیه نهایی نشان میدهد. مککینزی این ابزار را برای آشکارکردن نشتهای پنهان قیمت به کار میگیرد. پس از شفافشدن آبشار، هر امتیاز باید در برابر یک رفتار اقتصادی مطلوب قرار گیرد. تخفیف حجم در برابر کاهش هزینه سفارش، قیمت پایینتر در برابر تعهد بلندمدت و نرخ ویژه در برابر محدودیت انعطاف نمونههایی از این منطقاند. سقف تخفیف، مستندات لازم، حدود اختیار و مسیر تأیید باید تعریف و در نظر گرفته شوند.
۹. تغییر واکنشی و یکسان قیمتها در شرایط تورمی
در بازار تورمی، ثابت نگهداشتن طولانی قیمت میتواند حاشیه سود و توان جایگزینی موجودی را از بین ببرد. تغییر مکرر نیز ذاتاً خطا نیست، هرچند توصیه نمیشود. مسئله زمانی ایجاد میشود که افزایش قیمت دیرهنگام، یکسان برای همه اقلام یا بدون منطق ارتباطی باشد.
نگل توصیه میکند در ادامه چرخه تورمی، تصمیمها از افزایشهای عمومی به اقدامات هدفمند حرکت کنند. نقش محصول، کشش قیمتی، قیمت مرجع، قدرت ارزش پیشنهادی، موجودی و هزینه جایگزینی باید جداگانه دیده شوند. او معتقد است که تغییر قیمت با در نظر گرفتن موارد فوق و بصورت متغیر، فعال شود. بعبارتی بعضی از کالاهای عمدتا KVI و با کشش قیمتی کمتر، تغییر کمتر و کالاهای Premium تغییر بیشتری را تجربه کنند.
۱۰. قیمتگذاری بدون نقش، فرایند و قابلیت سازمانی روشن
قیمتگذاری میان مالی، فروش، بازاریابی، محصول و مدیرعامل پخش میشود. اگر معلوم نباشد چه کسی داده میدهد، چه کسی تصمیم میگیرد، چه کسی حق تصویب یا رد دارد و چه کسانی باید مطلع شوند، نتیجه معمولاً قیمتهای متناقض و پاسخگویی ضعیف است. نگل چهار نوع Decision Right را از هم جدا میکند: Input، Make، Ratify و Notify.
ساختار بهتنهایی کافی نیست. سازمان به داده تراکنش، ابزار تحلیل، مهارت، فرایند بازبینی، Playbook و مشوقهایی نیاز دارد که سود را فدای حجم نکنند. در بنچمارک بیش از ۲۰۰ شرکت که نگل با استناد به Deloitte گزارش میکند، شرکتهای دارای استراتژی قیمت گذاری ارزشمحور و قابلیت اجرای قوی، بهطور متوسط ۲۴ درصد سودآورتر از میانگین صنعت خود بودند. این رابطه نشان میدهد کیفیت نتیجه فقط از انتخاب قیمت نمیآید. توانایی اجرای منسجم همان استراتژی نیز تعیینکننده است.
چگونه این اشتباهات قیمتگذاری را اصلاح کنیم؟
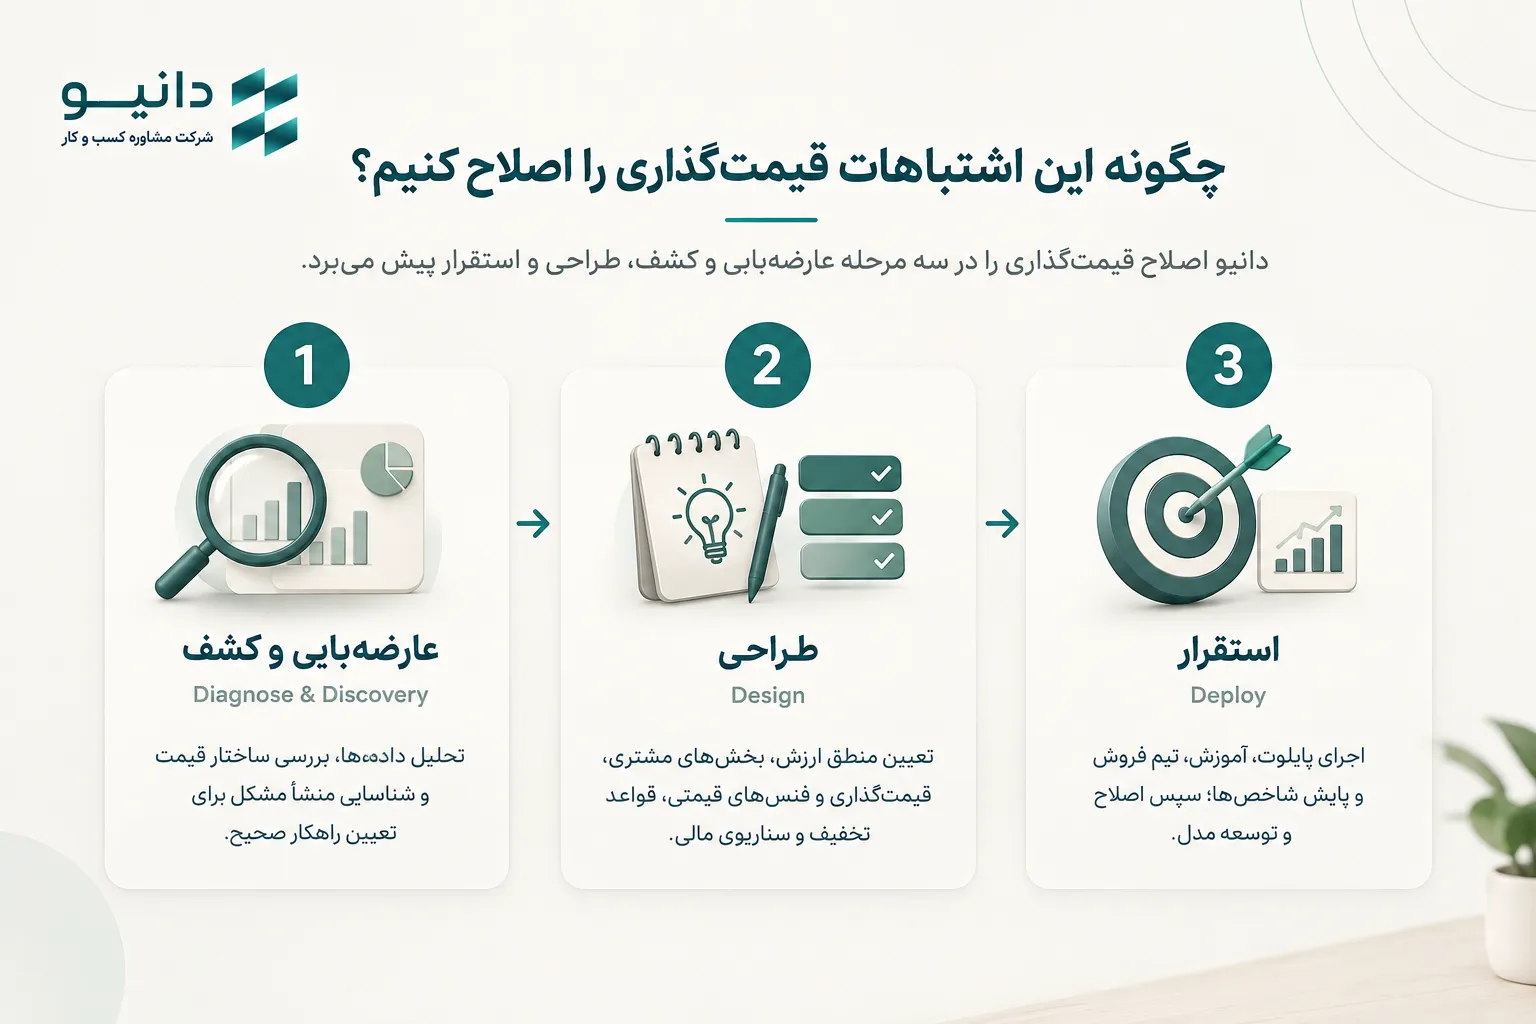
باید بدانید که شرکت مشاوره کسب و کار دانیو اصلاح قیمتگذاری را در چارچوب سهمرحلهای عارضهیابی و کشف، طراحی و استقرار پیش میبرد. شروع کار با افزایش یا کاهش فوری قیمت نیست. ابتدا باید منشأ مسئله روشن شود و سپس راهکار در مقیاسی محدود آزمایش شود.
۱. عارضهیابی و کشف (Diagnose & Discovery)
ساختار قیمت فعلی، نقش محصولات، حاشیه مشارکت، Price Waterfall، Cost-to-Serve، پراکندگی تخفیف، داده برد و باخت، قیمتهای نرمالشده رقبا و تفاوت ارزش میان بخشهای مشتری بررسی میشوند. نقشه تصمیمگیری نیز نشان میدهد قیمت و استثناها در عمل چگونه تصویب میشوند. خروجی این مرحله باید مشخص کند مشکل اصلی در سطح قیمت، ساختار، معیار پرداخت، پیکربندی پیشنهاد، تخفیف، ارتباط ارزش یا اجرا قرار دارد.
۲. طراحی (Design)
بر مبنای تشخیص، منطق ارزش، بخشهای مشتری، معماری سطوح قیمت، فنسهای قیمتی، قواعد تخفیف و حدود اختیار طراحی میشوند. پیام قیمت و شواهد ارزش نیز بخشی از مدلاند. تصمیم باید همراه با سناریوی مالی، فروش جبرانی موردنیاز و ریسک مهاجرت مشتریان فعلی به گزینه ارزانتر باشد.
۳. استقرار (Deploy)
مدل ابتدا در یک گروه محصول، کانال، منطقه یا بخش مشتری پایلوت میشود. Playbook فروش، آموزش مذاکره، داشبورد و سازوکار پاسخگویی مدیران برای اجرای آن لازماند. شاخصهایی مانند قیمت نهایی تحققیافته، نرخ تبدیل، ترکیب فروش، اندازه سفارش، سهم تخفیف و دلایل باخت پایش میشوند. نتیجه پایلوت مبنای اصلاح و سپس توسعه مدل قرار میگیرد.
بلاگ پیشنهادی: مدل کسب و کار چیست؟
جمعبندی
قیمتگذاری نامناسب همیشه با یک قیمت آشکارا اشتباه دیده نمیشود. ممکن است قیمت فهرست منطقی باشد، اما تخفیفها، معیار پرداخت، طراحی پیشنهاد یا تصمیمهای متناقض سازمان، سود را از بین ببرند. منطق نگل قیمتگذاری را فرایند کسب سهمی از ارزش خلقشده میداند. این فرایند از شناخت ارزش و اقتصاد معامله آغاز میشود و به معماری قیمت، ارتباط ارزش و اجرای سازمانی میرسد. برای اصلاح، بهتر است بهجای تغییر سریع عدد، ابتدا محل نشت یا عدمانطباق تشخیص داده و سپس راهکار در یک پایلوت قابلاندازهگیری اجرا شود.
سؤالات متداول
رایجترین اشتباه مدیران در قیمتگذاری چیست؟
رایجترین اشتباه مدیران این است که قیمتگذاری را با “تعیین عدد قیمت” یکی میدانند. در نتیجه، فرایند را از انتهای آبشار ارزش Value Cascade آغاز میکنند: محصول ساخته شده، هزینهها انجام شده و حالا باید براساس هزینه، قیمت رقبا یا گفته مشتری عددی برای آن تعیین شود. در منطق قیمتگذاری استراتژیک، ابتدا باید بخش مشتری، ارزش اقتصادی پیشنهاد در مقایسه با بهترین گزینه جایگزین و نحوه انتقال این ارزش مشخص شود. سپس معماری پیشنهاد، معیار پرداخت، فنسهای قیمتی و سیاست تخفیف طراحی میشوند و در پایان، سطح قیمت تعیین میشود. قیمتگذاری هزینهمحور، تقلید از رقبا و تخفیفهای واکنشی معمولاً خطاهای مستقلی نیستند، بلکه پیامد شروعکردن قیمتگذاری از آخر این مسیرند.
بهترین فرمول قیمتگذاری برای کسبوکارهای کوچک چیست؟
برای کسبوکارهای کوچک فرمول واحدی وجود ندارد که مستقیماً بهترین قیمت را تعیین کند. میتوان با استفاده از رابطههای موجود و شناخته شده، محاسبه کرد که برای رسیدن به سود موردنظر، چه قیمتی لازم است. این محاسبات فقط امکانپذیری مالی محصول یا خدمت را میسنجد.
با این حال قیمت قابلقبول بازار باید با توجه به ارزش پیشنهادی برای مشتری، هزینه و قیمت بهترین گزینه جایگزین، تمایل به پرداخت بخش هدف و واکنش تقاضا تعیین شود. اگر قیمت موردنیاز کسبوکار از قیمتی که مشتری برای ارزش پیشنهادی میپذیرد بالاتر باشد، مسئله با انتخاب یک فرمول دیگر حل نمیشود. در این وضعیت باید هزینه، ارزش پیشنهادی، بخش هدف، پیکربندی محصول یا مدل درآمدی بازطراحی شود.
قیمت رقبا چه نقشی در قیمتگذاری دارد؟
قیمت رقبا یکی از ورودیهای تصمیم است، نه فرمول تعیین قیمت. در تحلیل ارزش پیشنهادی، قیمتِ “بهترین گزینه جایگزین” باید درنظر گرفته شود. بنابراین مبنا، میانگین قیمت بازار یا ارزانترین رقیب نیست، بلکه گزینهای است که مشتری با توجه به ادراک خود از ارزش ما و رقیب میتواند بهجای پیشنهاد ما انتخاب کند. لذا تقلید مستقیم از قیمت رقبا ممکن است تفاوت ارزش، ساختار هزینه و هدف سودآوری دو کسبوکار را نادیده بگیرد و به رقابت قیمتی فرسایشی منجر شود.
هر چند وقت باید قیمتها بازبینی شوند؟
بازه ثابت برای همه بازارها مناسب نیست. بهتر است پایش در دورههای کوتاه و منظم انجام شود و تغییر قیمت با توجه به شاخصهایی مانند افت میزان سود، افزایش هزینه جایگزینی (Switching Cost)، حرکت رقبا، تغییر ارزش پیشنهادی و … فعال شود.
قیمتگذاری خدمات چه تفاوتی با محصول فیزیکی دارد؟
منطق ارزش در هر دو مشترک است، اما در خدمات ظرفیت، زمان، ریسک اجرا، نامشهودبودن و امکان اندازهگیری نتیجه اهمیت بیشتری دارند. به همین دلیل، انتخاب معیار پرداخت مانند ساعت، پروژه، اشتراک، مصرف یا نتیجه باید جداگانه طراحی شود.
چه زمانی تخفیف به سود کسبوکار آسیب میزند؟
وقتی فروش افزایشی لازم برای جبران کاهش حاشیه سود ایجاد نشود، مشتریان فعلی به قیمت پایینتر مهاجرت کنند یا امتیاز بدون رفتار متقابل داده شود. تخفیف باید شرط روشن، سقف، مسئول تأیید و شاخص ارزیابی داشته باشد.
منابع
- Nagle, T. T., Müller, G., & Gruyaert, E. (2024). The Strategy and Tactics of Pricing: A Guide to Growing More Profitably (7th ed.). Routledge. Chapters 1, 2, 4, 9, 10, 11.
- McKinsey & Company. (2014). Using big data to make better pricing decisions. https://www.mckinsey.com/capabilities/growth-marketing-and-sales/our-insights/using-big-data-to-make-better-pricing-decisions
- McKinsey & Company. (2003). The power of pricing. https://www.mckinsey.com/capabilities/growth-marketing-and-sales/our-insights/the-power-of-pricing
- Thomas, M., & Morwitz, V. (2005). Penny Wise and Pound Foolish: The Left-Digit Effect in Price Cognition. Journal of Consumer Research, 32(1), 54–64. https://doi.org/10.1086/429600
- McKinsey & Company. (2022). Five ways to ADAPT pricing to inflation. https://www.mckinsey.com/capabilities/growth-marketing-and-sales/our-insights/five-ways-to-adapt-pricing-to-inflation
- (2022). When rising prices break consumers’ trust. https://www.deloitte.com/us/en/insights/industry/retail-distribution/consumer-behavior-trends-state-of-the-consumer-tracker/price-gouging-and-rising-us-inflation.html
- Baker, W., Kiewell, D., & Winkler, G. (2014, June 1). Using big data to make better pricing decisions. McKinsey & Company.
- Thomas, M., & Morwitz, V. (2005). Penny Wise and Pound Foolish: The Left-Digit Effect in Price Cognition. Journal of Consumer Research, 32(1), 54–64. https://doi.org/10.1086/429600